

Por Vladimir Nepomuceno
A partir da visão neoliberal fiscalista, mais uma vez, não por acaso próximo ao final de um mandato presidencial, é apresentada a determinados órgãos de imprensa uma proposta de reforma da previdência, elaborada por um por um grupo de ditos especialistas, os mesmos de outras ocasiões, como veremos adiante. O discurso, que também se repete, é o de que o sistema previdenciário vigente não se sustenta e estaria prestes a entrar em colapso se as reformas não forem feitas. A solução proposta, única e repetida, é a redução de despesas previdenciárias nas três esferas de governo, tanto no regime geral (RGPS), quanto nos regimes próprios de servidores estatutários (RPPS).
A justificativa para o momento é que o projeto, já em formato de uma proposta de emenda à constituição (PEC), acompanhado de uma “análise “ que comprovaria a necessidade da reforma, segundo os autores, seria apresentado aos candidatos à presidência da república, o que até a última semana antes do fim da campanha eleitoral não tinha sido feito. A mesma tática foi utilizada no final da campanha eleitoral de 2018, quando da elaboração da proposta de reforma da previdência que viria a ser protocolada pelo governo Bolsonaro logo após a abertura do ano legislativo no Congresso Nacional, em fevereiro de 2019. A proposta tramitou no Congresso sob o registro de PEC 6/2019, convertida na Emenda Constitucional nº 103, de 12 de novembro de 2019, ainda hoje em fase de implantação e de regulamentação. Assim como a proposta atual, o projeto de 2018 era para ter sido apresentado aos candidatos presidenciais, o que não aconteceu, sendo entregue ao candidato eleito, Jair Bolsonaro, que apresentou o projeto ao Congresso Nacional pouco mais de um mês após a sua posse.
Os argumentos
Voltando ao projeto atual, o único argumento, como foi nas reformas anteriores, é o de sustentabilidade das contas previdenciárias, tendo como argumentos:
– O aumento da expectativa de vida da população brasileira, com a parcela mais velha da população vivendo cada vez mais, aliado à diminuição gradativa do número de jovens entrantes no mercado de trabalho, tornaria o sistema insustentável;
– A retomada da política de ganho real do salário mínimo interfere no equilíbrio das contas públicas.
– Um dos principais problema do atual sistema previdenciário estaria no modelo de benefício definido (BD) vigente, que promete uma taxa de reposição – relação entre o valor da aposentadoria e o salário – muito elevada em comparação aos padrões internacionais, sem incorporar mecanismos de ajuste para acomodar mudanças demográficas e macroeconômicas.
– Se mantido o atual modelo, as despesas do Regime Geral de Previdência Social (RGPS) em relação ao PIB, que já chegam a 8% em 2026, poderiam atingir os percentuais de 13% em 2070 e 17,4% em 2100. O que tornaria insustentável, segundo os autores da proposta. Com as mudanças previstas e considerando a redução gradativa de trabalhadores no atual regime de Benefício Definido (BD), substituídos por trabalhadores no novo regime de Contribuição Definida (CD) individual, aliada às mudanças no serviço público (reforma administrativa), as despesas previdenciárias atingiriam 10% do PIB em 2070 e 10,4% em 2100, estabilizando as despesas.
A proposta
a reforma apresentada se baseia em dois eixos, sendo o primeiro as chamadas “alterações paramétricas”, que tratam das condições para que as pessoas possam alcançar o direito à aposentadoria. O segundo eixo é o “novo modelo previdenciário”, tratando da arrecadação buscando o sustento do novo modelo.
“Alterações paramétricas”
Idade e tempo mínimo de contribuição
– Idade mínima de 67 anos para homens e mulheres, urbanos e rurais, aumentando seis meses por ano até atingir a idade mínima proposta, de 67 anos para homens e mulheres, urbanos e rurais;
– possibilidade de um bônus para mulheres de 1,5 ano a mais no tempo de contribuição por filho, limitado a cinco filhos;
– Tempo mínimo de contribuição de 20 anos para homens e mulheres, também urbanos e rurais;
– Criação de um ‘gatilho demográfico’ que elevaria a idade mínima sempre que a expectativa de vida da população aumentar, na proporção de 4 meses de acréscimo cada vez que a expectativa de vida aumentar 6 meses (proposta já rejeitada pelo Congresso Nacional durante a tramitação da EC 103/2019);
Aposentadorias especiais
– Aumento de dois anos nas idades mínimas para as atividades que atualmente exijam 15, 20 e 25 anos de exposição a agentes nocivos;
Militares
– Idade mínima de 55 anos para ter direito à reserva com remuneração integral;
– Pensões por morte vitalícias para cônjuge ou companheira(o). O valor seria integral apenas para casos de morte por agressão sofrida no exercício ou em razão da atividade militar;
BPC – Benefício de Prestação Continuada
Quem teria direito
– Retira os idosos do BPC, mantendo apenas pessoas com deficiência em situação de vulnerabilidade;
Idosos
– Criação de uma “renda mínima” no valor de 1 salário mínimo para idosos que completarem no mínimo 20 anos de contribuição. Para quem não completar os 20 anos de contribuição a renda mínima seria equivalente a 60% do salário mínimo, acrescido de 2% para cada ano de contribuição;
Reajustes de benefícios
– Desvinculação do piso dos benefícios da Previdência e o valor do BPC dos reajustes do salário mínimo, passando reajustes independentes;
Servidores públicos
Buscar a unificação definitiva entre os regimes próprios e o regime geral de previdência social, a partir das seguintes definições:
– Considerando que mais da metade dos 2.100 municípios com Regime Próprio de Previdência Privada (RPPS) ainda não aprovaram uma nova reforma, como era previsto na PEC aprovada em 2019, além de cinco estados e o Distrito Federal, que também não reformaram os seus respectivos sistemas, obrigar esses entes federativos a completar a transição, já aderindo às novas regras;
– Eliminar diferenças paramétricas remanescentes entre o setor público e o privado, aproximando os cálculos e tetos.
– Elevar a idade mínima para 67 anos para homens e mulheres de forma gradual, pressionando a revisão dos atuais parâmetros de idade no serviço público.
– Professores da Educação Básica e policiais civis vinculados a regimes próprios passam a ter projeção de idade mínima de 64 anos (e até 65 anos para alguns grupamentos civis no debate setorial).
Regras de transição, podendo durar até 30 anos, quando deve passar a viger apenas o sistema de capitalização individual privado
– Trabalhadores com 50 anos ou mais na data de promulgação da reforma permanecem no atual regime, sujeito apenas às elevações de idade mínima e de tempo de contribuição.
– Para trabalhadores com idade entre 25 e 49 anos na data da promulgação da reforma os benefícios seriam calculados por fórmula híbrida a ser definida, combinando o novo sistema de contas nacionais (CD) e o atual regime de benefício definido (BD);
– Trabalhadores com menos de 25 anos na data da promulgação da reforma teriam direito apenas ao novo regime de Contribuição Definida – CD.
“Modelo previdenciário”
Objetivo central
Mudança gradual do atual regime de Benefício Definido – BD, calculado pelas regras atuais, para o regime de Contribuição Definida – CD, onde o valor do benefício depende do total acumulado individualmente e dos rendimentos de aplicações no mercado financeiro, com a extinção em até 30 anos do regime atual;
Modelo provisório
Implantação de modelo misto provisório (repartição / capitalização), com parte dos benefícios (50%) pagos pelo atual regime de repartição, através da CDN (Contribuição Definida Nacional), gerida pelo INSS, e parte (50%) pela capitalização individual, através da CDF (Contribuição Definida Financeira), gerida por fundos de pensão privados, com o trabalhador escolhendo o fundo onde aplicar a contribuição. As duas contas (CDN e CDF ) teriam critérios distintos de remuneração.
Financiamento
(objetivando compensar a perda de arrecadação decorrente da implantação do modelo híbrido em relação ao modelo atual)
– Fim de isenções para instituições filantrópicas e para o agronegócio;
– Criação do Fundo Solidário para Garantia da Transição e Capitalização – FSGTC, bancado pela venda de imóveis da União, securitização de dívidas públicas e o rendimento das operações, somados aos royalties e participações de petróleo e gás, na proporção de 0,2% do PIB ao ano.
– Aumento da contribuição dos MEIs (microempreendedores individuais) de 5% para 11%;
– Aumento da alíquota do Simples Nacional, em proporção a ser definida;
– O setor patronal assume, através de seguros privados, os afastamentos de trabalhadores, passando, em compensação, a contribuir menos para a Previdência Social;
Principais desvantagens da Reforma Previdenciária proposta
– Fim da cobertura para imprevistos: O RGPS paga auxílio-doença, salário-maternidade e aposentadoria por invalidez em caso de acidentes ou doenças. A previdência privada acumula apenas o valor investido para o futuro e não protege o trabalhador se ele parar de trabalhar antes da hora por problemas de saúde.
– Ausência de proteção para a família: A previdência pública garante pensão por morte aos dependentes. Na previdência privada, isso depende de contratações extras de seguros e que encarecem o plano.
– Risco de esgotamento do dinheiro: O benefício da previdência pública é vitalício. Na previdência privada, o saldo pode acabar antes de o trabalhador falecer, caso ele gaste tudo ou o valor acumulado seja insuficiente. Lembremos dos muitos aposentados no Chile que não morreram “dentro do prazo previsto pelas administradoras de fundos de previdência privada”, ficando sem nenhuma renda nos últimos anos da vida, levando vários ao suicídio.
Riscos Financeiros e de Gestão
– Falta de garantia estatal: O pagamento da previdência pública é garantido pelo Estado. A previdência privada depende de bancos ou seguradoras, existindo o risco de perda de rentabilidade ou até de problemas na instituição financeira.
– Incidência de taxas e impostos: Os fundos privados cobram taxa de administração e exigem planejamento rigoroso no Imposto de Renda (tabelas progressiva ou regressiva), o que pode reduzir o ganho real se o resgate for feito antes do prazo.
Os autores do projeto (nenhuma novidade ou surpresa)
Coordenador do grupo: Paulo Tafner, economista, presidente do Instituto Mobilidade e Desenvolvimento Social (Imds), defensor do sistema de capitalização na previdência social. Teve participação decisiva na formulação de propostas e no assessoramento técnico de reforma da Previdência no governo de Michel Temer (2016–2018). Foi também coordenador de grupos de estudos que basearam as discussões para a elaboração do projeto apresentado pelo governo Bolsonaro em 2019, que viria a ser convertido na atual EC 103/2019.
Outros participantes do grupo: Bernardo Schettini, consultor legislativo e pesquisador do Instituto de Pesquisas Econômicas Aplicadas (Ipea), que atuou como assessor na Secretaria de Previdência e na Secretaria de Reformas Econômicas do Ministério da Economia no governo Bolsonaro; Leonardo Rolim, consultor parlamentar e ex-presidente do Instituto Nacional do Seguro Social (INSS) no governo Bolsonaro, Rogerio Nagamine, do Ipea, coautor de um estudo de 2024 que estima que o número de aposentados do INSS deve superar o de trabalhadores que contribuem para o sistema a partir de 2050. e Sergio Guimarães Ferreira, do Imds.
O ex-presidente do Banco Central, Arminio Fraga, garantiu o suporte operacional do projeto.
Algumas considerações
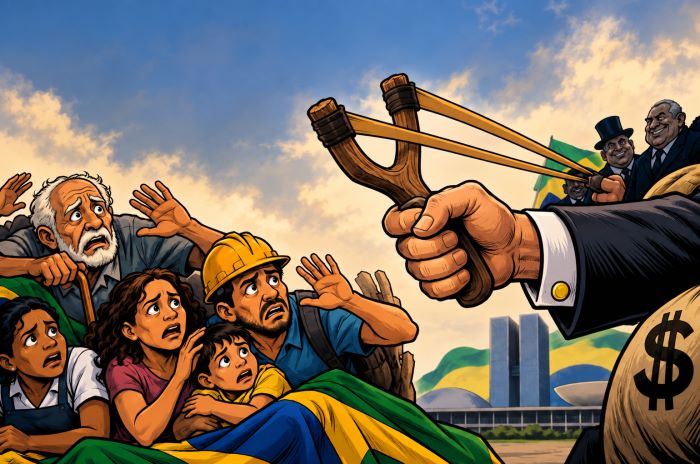
Objetivamente, está claro que a intenção é de forma acelerada pôr em prática o que foi e conseguido parcialmente em reformas da previdência anteriores e que agora é buscado de forma definitiva concluir o projeto. Não por acaso os autores da proposta deixam claro que o que seria implantado já viria com data de conclusão, extinguindo definitivamente a previdência social, deixando no seu lugar planos individuais vinculados a fundos privados ligados ao mercado financeiro internacional. O objetivo é a implantação definitiva do modelo neoliberal em substituição às políticas sociais públicas de proteção social. Para isso, no caso da previdência, o trabalhador é obrigado a aderir a planos privados, onde as regras só trazem ganhos aos administradores dos fundos, e que ao final do período contratado entrega ao trabalhador uma “remuneração”, pequena no valor e limitada no tempo, por ter entregado suas reservas, sob o falso nome de proteção no fim da vida. É como se fosse a devolução de um empréstimo a juros muito baixos.
Algumas questões importantes que obrigatoriamente precisariam ser observadas ao pensar em algum tipo de reforma previdenciária.
Algumas questões de perfil social
Gênero
Ao estabelecer as mesmas regras de idade e tempo de contribuição para homens e mulheres, desconsideram-se fatores socioeconômicos cruciais:
- Dupla ou Tripla Jornada de Trabalho
– Trabalho Invisível: As mulheres continuam sendo as principais responsáveis pelo trabalho doméstico e pelos cuidados com dependentes (filhos e idosos).
– Desigualdade de Tempo: Estatísticas indicam que as mulheres dedicam, semanalmente, quase o dobro de horas que os homens a essas tarefas não remuneradas, reduzindo sua disponibilidade para o mercado formal.
- Desigualdades no Mercado de Trabalho
– Diferença Salarial: Mulheres frequentemente recebem salários inferiores aos dos homens para funções equivalentes, o que resulta em contribuições previdenciárias de menor valor e, consequentemente, benefícios menores. Isso, obviamente, teria reflexo no sistema híbrido proposto, com destaque para as “contribuições” para um fundo de previdência privada e suas consequências futuras.
– Instabilidade Laboral: A necessidade de conciliar maternidade e carreira faz com que as mulheres entrem e saiam do mercado formal de trabalho com maior frequência, gerando hiatos que dificultam a manutenção de contribuições contínuas. O que também aconteceria no novo regime.
- Maior Vulnerabilidade Social na Velhice
– Expectativa de Vida: Embora as mulheres vivam, em média, mais do que os homens, elas chegam à velhice com menos recursos e maior probabilidade de viver sozinhas, aumentando a dependência da ajuda de familiares.
– Dependência da Assistência: Sem regras que compensem as desvantagens ao longo da vida laboral, um número maior de mulheres idosas com pouco ou nenhum suporte familiar acaba dependendo exclusivamente de benefícios assistenciais mínimos por não conseguir cumprir os requisitos de uma aposentadoria contributiva padrão.
Questões étnico-raciais
– Expectativa de vida desigual: Populações negras e de baixa renda possuem uma expectativa de vida ao nascer significativamente menor do que a população branca de classes mais altas, devido a fatores como dificuldades com moradia, saneamento básico, acesso à saúde, à educação, entre outros, o que gera dificuldades de acesso a postos de trabalho de melhor qualidade, além do preconceito social e institucional e da violência urbana, inclusive das forças de segurança públicas.
– A “injustiça” da idade mínima unificada: Se a idade mínima para se aposentar for fixada de forma muito alta e idêntica para todos, uma pessoa negra da periferia dos grandes centros pode ter acesso ao benefício, que já seria naturalmente menor, por muito menos anos (ou falecer antes de se aposentar) em comparação a um homem branco de classe média alta. Na prática, os mais pobres e negros já hoje acabam financiando a aposentadoria dos mais ricos e brancos, que vivem mais. Essa situação certamente seria agravada num sistema híbrido e ainda muito pior num sistema exclusivamente neoliberal de contas individuais em fundos privados, onde muitos trabalhadores e trabalhadoras negros e negras sequer conseguiriam resgatar alguma parte de duas aplicações no sistema.
As outras políticas sociais
Como defenderam os proponentes em entrevistas, essa reforma previdenciária para ser efetiva e completa precisa da implantação de uma reforma administrativa, que não por acaso já se encontra em tramitação no Congresso sob o número de PEC 38/2025 (inconstitucional desde a apresentação, pois parlamentares não têm competência para esse tipo de proposição). O que eles pretendem, mas não dizem abertamente, ainda, é a efetivação de uma reforma do Estado brasileiro. A mesma que seus antecessores gostariam de ter implantado ao final da ditadura militar e foi impedido pela pressão social sobre o Congresso Nacional durante o período constituinte.
Reforma administrativa
Na reforma administrativa, resumidamente, a proposta é a entrega da educação básica à iniciativa privada diretamente ou através de convênios e o direcionamento da pesquisa e da educação superior aos interesses de setores da economia privada através de Parcerias Público Privadas, as PPPs, de “fundos de doação” e investimentos (subsidiados) em incubadoras e parques tecnológicos. Na saúde o modelo seria parecido, com a privatização da atenção básica de saúde através de OSs, a contratualização de serviços na atenção secundária e as PPPs na concessão patrocinada ou administrativa para a construção e operação de complexos hospitalares de grande porte. Isso para ficar em apenas duas das mais importantes políticas públicas a serem entregues retiradas do Estado e da população.
Possível nova reforma trabalhista
Não podemos deixar de mencionar a nova reforma trabalhista, através da PEC nº 12/2026, apelidada pelos trabalhadores de “PEC da escravidão”, em tramitação no Senado Federal, propondo alterar o artigo 7º da Constituição, para instituir o regime de trabalho flexível baseado em horas trabalhadas em substituição à CLT, que além da remuneração, também vincula o pagamento do 13º, das férias e do FGTS às horas efetivamente trabalhadas.
Aqui uma observação, a única maneira de não aprovação da PEC 12/2026 é a aprovação do fim da escala 6×1, a PEC 221/2019, que pode não ocorrer se não tiver muita pressão dos trabalhadores e se o presidente do Senado atingir seu objetivo de não levar essa proposta a voto, como está arquitetado com o apoio dos conservadores do Senado.
As eleições presidencial e parlamentar
Se pelo menos as reformas previdenciária e administrativa avançarem, o caminho para as demais e, por consequência, a reforma do Estado já teriam meio caminho percorrido. Isso dependerá, como disse Davi Alcolumbre ao comentar com aliados sobre o fim da escala 6×1, “a votação e a aprovação vai depender de quem ganhar as eleições”. Podemos aqui ler “eleições presidenciais e para o Congresso, principalmente para o Senado’. Mas essas duas propostas de reforma podem ser impedidas de terem sucesso e até de conseguirem tramitar no Congresso Nacional na próxima legislatura. Isso depende exclusivamente da correlação de forças no parlamento, aliada à eleição presidencial. O projeto de reforma administrativa já se encontra na Câmara e pode ser reavivado ainda este ano. Já o da previdência vai depender de qual presidente será eleito no próximo dia 4 de outubro ou dia 25 do mesmo mês, em caso de dois turnos. Ambos são munição pesada dos neoliberais contra o povo brasileiro.
Fontes: Correio Braziliense, Estadão, Folha de São Paulo, Poder 360, Brasil 61